
30/30/30+10:沪深300、中证A500和中证1000真的更分散吗?

最近我想验证一个很直觉的组合:沪深300、中证A500和中证1000按1:1:1持有。如果还想留一点余地,就把三者各降到30%,剩下10%放现金、人民币黄金或者科创50。这样好像同时买到了大盘、各行业的代表公司和小盘成长,规则也足够简单,只需要购买相关 ETF 即可,甚至可以不要场内账户。
调仓频率是我最开始想要验证的问题,不过在开始之后我们迎来了一个更基础的问题:这三个名字放在一起,究竟买了什么?
中证A500不是“排在沪深300和中证1000中间的500家公司”。那个位置更像中证500。中证A500从各行业挑选市值较大、流动性较好的代表性证券,于是它和沪深300会反复持有同一批大型公司,中证1000才带来更明确的小盘部分。
当我们在构建这样的组合,我们在购买什么,有什么样的风险和收益,调仓又会带来什么,这就是这篇 Blog 希望讨论的问题。
接近满仓 A 股的组合无法规避任何整体风险,所有方案的最大回撤都高达 70%,季度和阈值调仓各有方便的地方,却没有谁在统计上把其他方案远远甩开。10%的卫星仓倒是拉开了差异。2020年以来,现金降低了波动和回撤,也付出一点收益;黄金是样本里唯一同时改善收益、波动和回撤的资产,但一个更简单的“90%中证全指+10%黄金”并不比它差;科创50更像进攻性的成长倾斜。至于按回撤逐步投入现金的方案,它没有控制住风险,反而把回撤加深了。
本文仅为个人回测参考,不构成投资建议。
三个指数并不是三个互不相交的篮子
中证A500指数资料把它定义为“从各行业选取市值较大、流动性较好的500只证券”,重点放在行业代表性。中证500则属于规模指数,和沪深300、中证1000一起形成更直接的市值分层。两者碰巧都是500只成分股,但设计目标不一样。
截至2026年7月31日,沪深300和中证A500的成分数量Jaccard重合为42.10%,加权重合度却有78.68%。中证A500与中证500的数量重合为24.38%,加权重合只有16.57%;与中证1000的加权重合更低,只有1.64%。也就是说,中证A500确实扩大了覆盖面,不过它的大部分权重仍然站在沪深300这一侧。
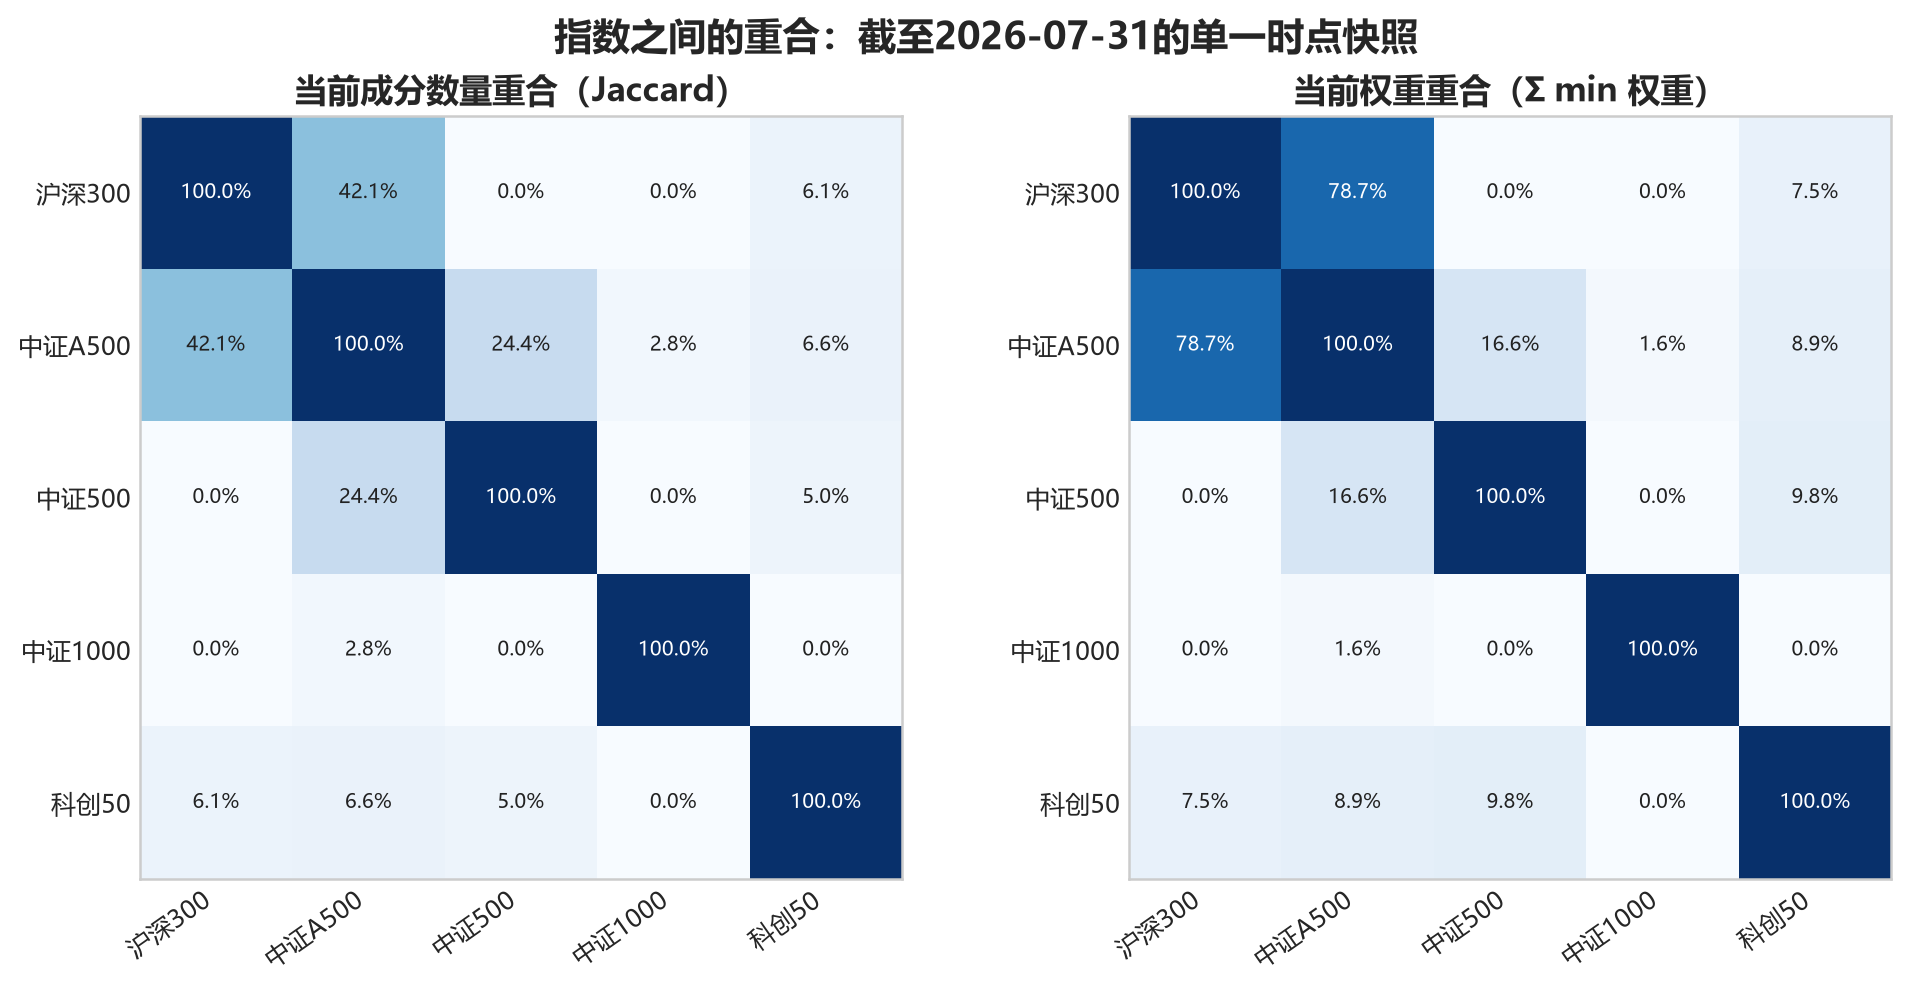
重合度只使用2026-07-31的官方成分快照。官方权重披露到三位小数,计算前先归一化到100%。
把三只指数各穿透以后,名义上的1800个席位变成1522只不同股票,其中278只在两只指数里同时出现。前十大合计14.91%,有效持股数约243只。宁德时代、中际旭创、贵州茅台、中国平安、新易盛和紫金矿业这些排在前面的公司,都同时来自沪深300与中证A500。
行业分布也很直观。工业约22.17%、信息技术约21.97%、金融约11.50%,股票虽然很多了,但权重仍然会围绕少数行业和共同龙头聚起来。
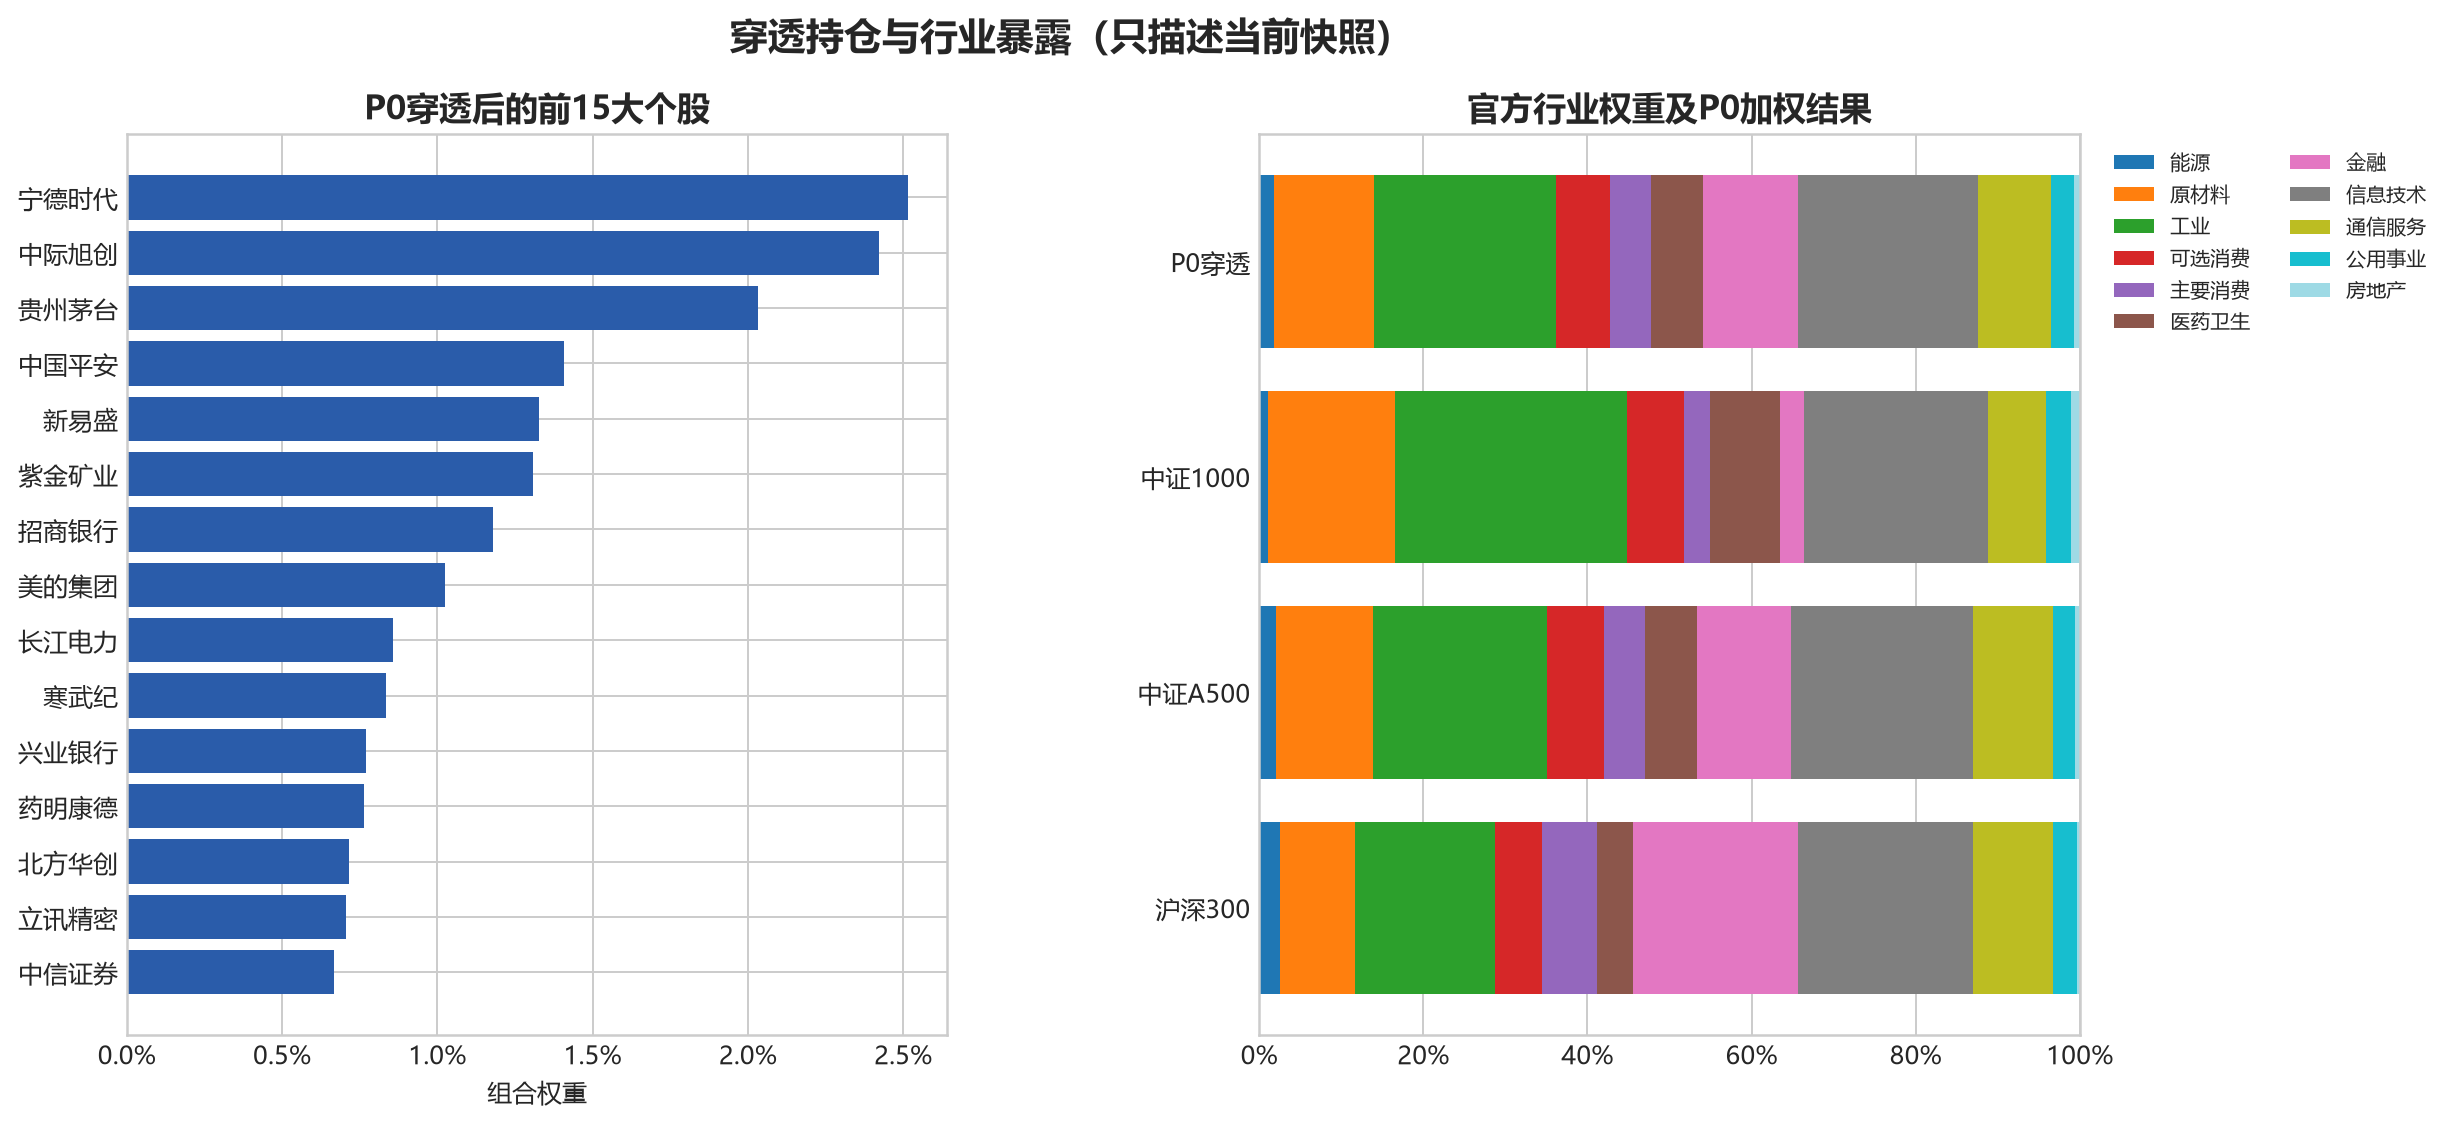
左侧为P0穿透后的前15大个股;右侧只比较沪深300、中证A500、中证1000和P0的加权结果。中证500与科创50不在这张图里。
所以说,这套组合并非没有完全分散。1522只股票当然比单一沪深300宽,中证1000也提供了真实的小盘暴露,但风险来源互相独立依旧没有做到。想要干净一些的大中小盘分层,沪深300+中证500+中证1000更贴近定义;希望在大盘仓里加入行业代表性筛选,中证A500才是一项结构选择;我们在文章的后面会尝试去比较。
长期理论层使用中证官方全收益指数,现金代理是H11025中证货币基金指数,人民币黄金使用上海黄金交易所Au99.99收盘价。中证A500在2024年9月23日才发布,所以它的相关内容更多的来自于规则回溯。这次补充的背景板同样使用官方全收益口径:中证红利是H00922,中证2000是932000CNY010;沪深300继续使用原来冻结的H00300,没有重复下载。
相关组合的规则
主组合一共五个:
| 编号 | 目标权重 | 作用 |
|---|---|---|
| P0 | 沪深300/中证A500/中证1000各33.33% | 中证A500三指数核心 |
| P1 | P0三指数各30%+现金10% | 防守卫星 |
| P2 | P0三指数各30%+人民币黄金10% | 分散卫星 |
| P3 | P0三指数各30%+科创50 10% | 进攻卫星 |
| S0 | 沪深300/中证500/中证1000各33.33% | 规模分层对照 |
P0到P3分别运行买入持有、月度、季度、年度、每日检查阈值、月末检查阈值六种规则。日历信号在月末、季末或年末收盘生成,下一共同交易日收盘成交;阈值信号也按同样的T+1时序执行,不允许用触发日收盘后的信息回到同一个收盘价成交。
主阈值是任一资产偏离目标达到
之后把整个组合恢复到目标权重。窄、宽两档则为 3个百分点/15% 和 7个百分点/35%。
理论层主成本为单边10bp,同时检查0、5、20bp。实际成本按每条资产腿的成交权重计算,ETF风险资产使用5bp/边,511990使用2bp/边:
这个交易成本略高于真实成本,不过后面会发现此策略中交易成本不影响结果。
长周期里,调仓买来了什么
P0从2004年12月31日的指数基准日开始,六种规则的结果如下:
| 调仓规则 | CAGR | 年化波动 | 最大回撤 | Calmar | 年化再平衡换手 | 95%权重偏离 |
|---|---|---|---|---|---|---|
| 买入持有 | 10.11% | 25.67% | -71.35% | 0.142 | 0.00% | 18.19% |
| 月度 | 10.54% | 25.37% | -71.22% | 0.148 | 22.92% | 1.77% |
| 季度 | 10.53% | 25.37% | -71.31% | 0.148 | 12.32% | 3.15% |
| 年度 | 10.56% | 25.42% | -71.39% | 0.148 | 7.21% | 6.37% |
| 每日检查阈值 | 10.62% | 25.38% | -71.19% | 0.149 | 8.12% | 3.85% |
| 月末检查阈值 | 10.60% | 25.39% | -71.38% | 0.148 | 6.65% | 4.48% |
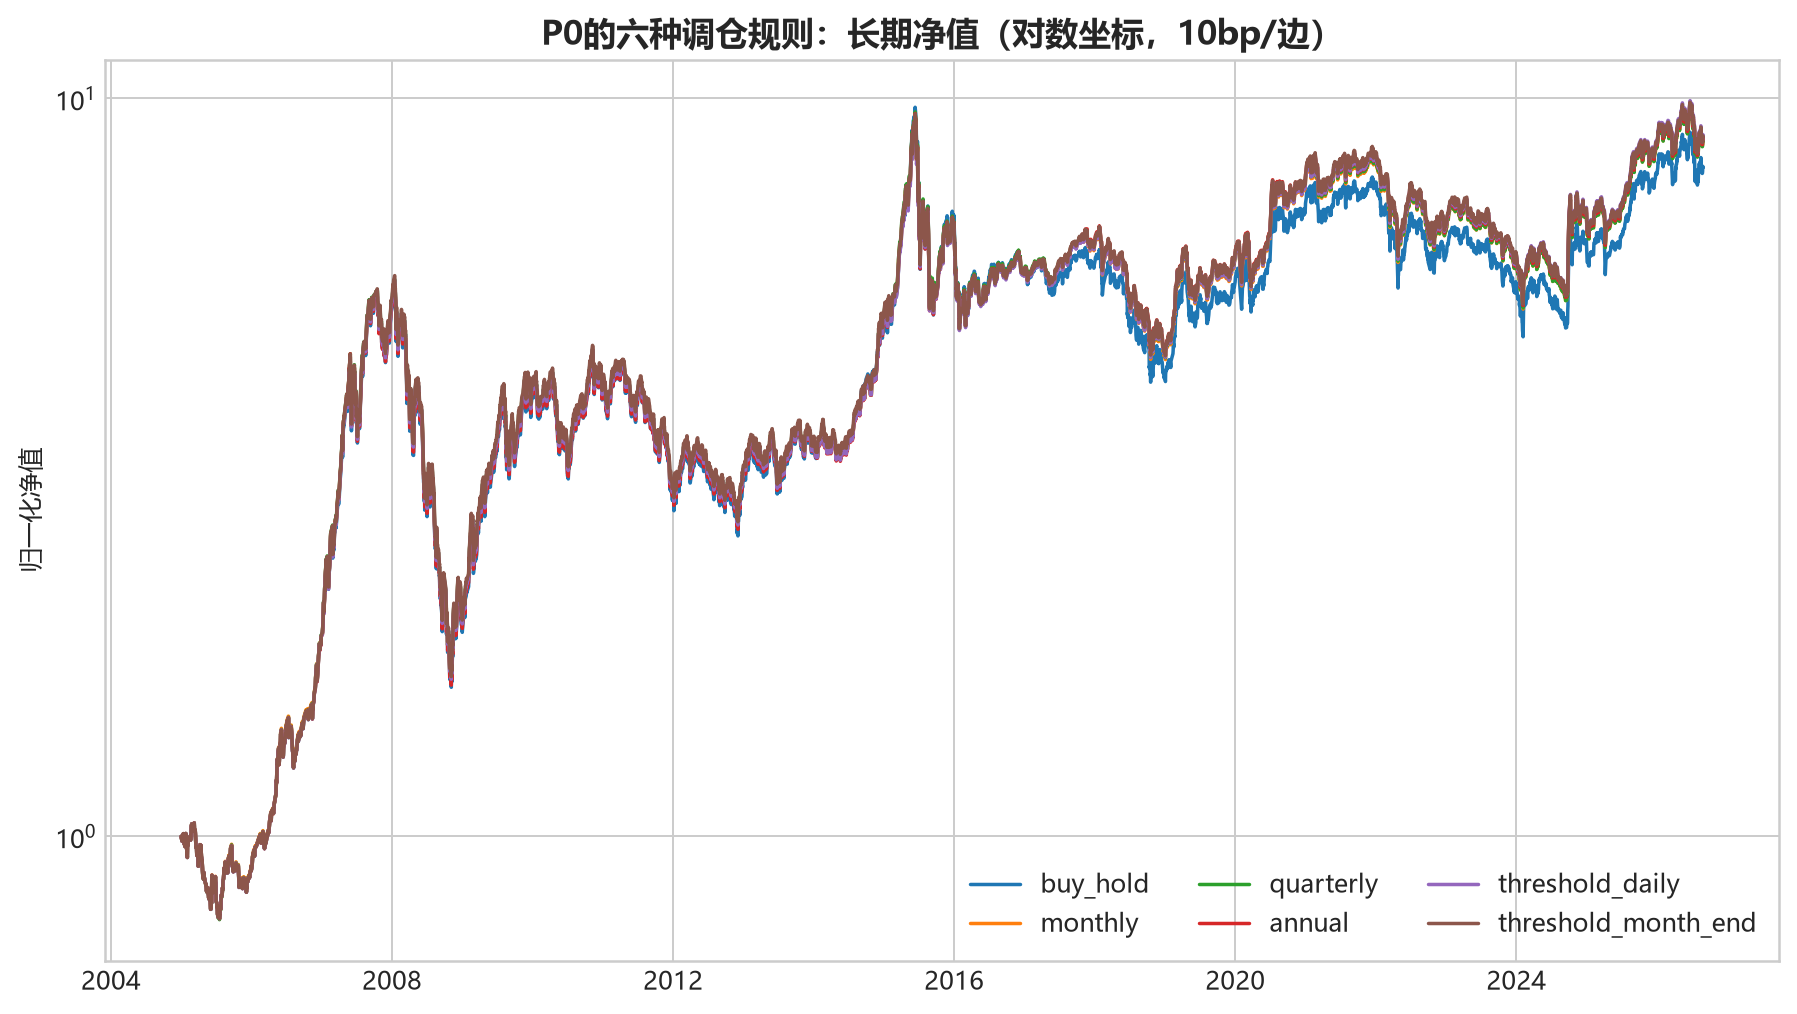
理论指数层,单边10bp,纵轴为对数坐标;中证A500发布前属于回溯历史。
每日阈值调仓在这个样本里的CAGR最高,换手还低于季度调仓,看起来是相当不错的方案,但每日检查对于精力也是不小的占用,月末阈值在收益和换手平衡相对较好。观察实际收益率,其实各个方案没有太大区别。当我们确定了相关调仓策略没有带来太大影响的时候,后面的实验将从季度调仓展开,这也是各个 ETF 的常用方案,足够简单和透明。
我原先只画了滚动三年年化收益,这次又补了30个交易日和244个交易日。短周期如果强行年化,很容易把一次普通波动放成夸张的数字,所以30日和1年都保留实际持有收益,只有3年继续年化。
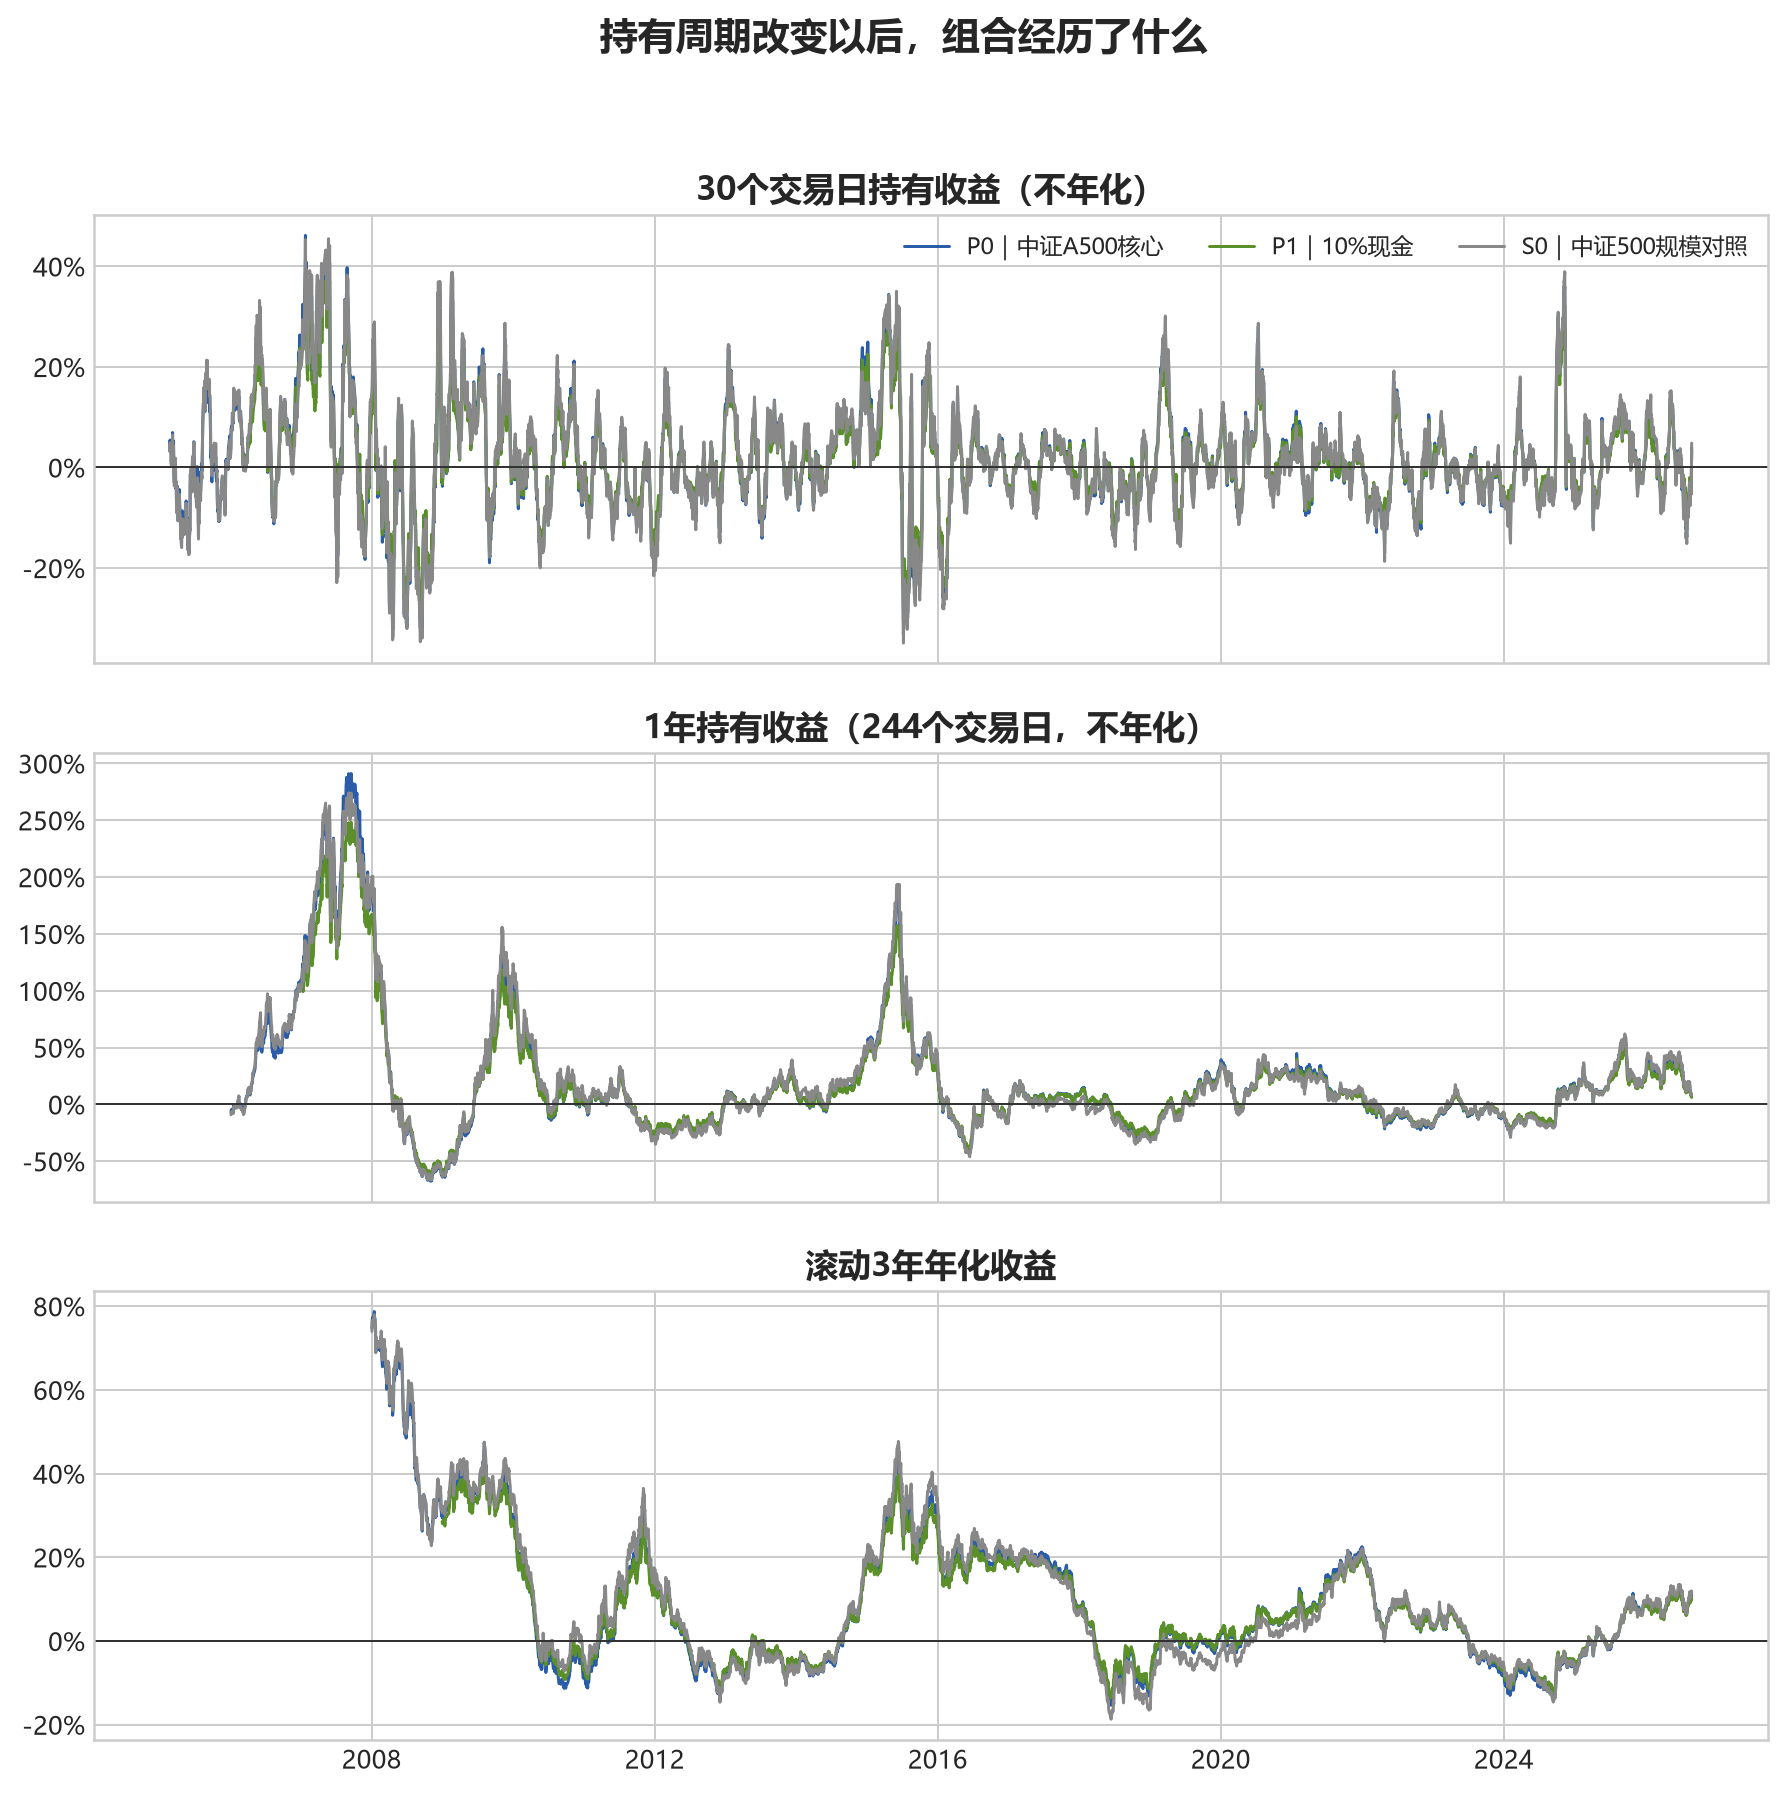
| P0滚动持有期 | 中位数 | 10%分位 | 样本内最差 | 负收益窗口占比 |
|---|---|---|---|---|
| 30个交易日,不年化 | 1.05% | -9.05% | -33.13% | 44.65% |
| 244个交易日,不年化 | 7.24% | -20.83% | -67.47% | 36.65% |
| 3年,年化 | 5.85% | -7.50% | -15.37% | 34.37% |
持有期拉长以后,P0落在负收益区间的窗口占比确实下降了,不过远没有降到可以忽略。这里的滚动窗口高度重叠,34.37%不能当作一组独立试验算出来的亏损概率。更值得注意的是尾部:截至2015年7月8日的最差30个交易日亏了33.13%,截至2008年10月31日的最差一年亏了67.47%,截至2018年6月14日的最差三年仍是年化-15.37%。投资周期变长能够摊薄一部分短期噪声,无法替入场位置和权益仓位承担风险。
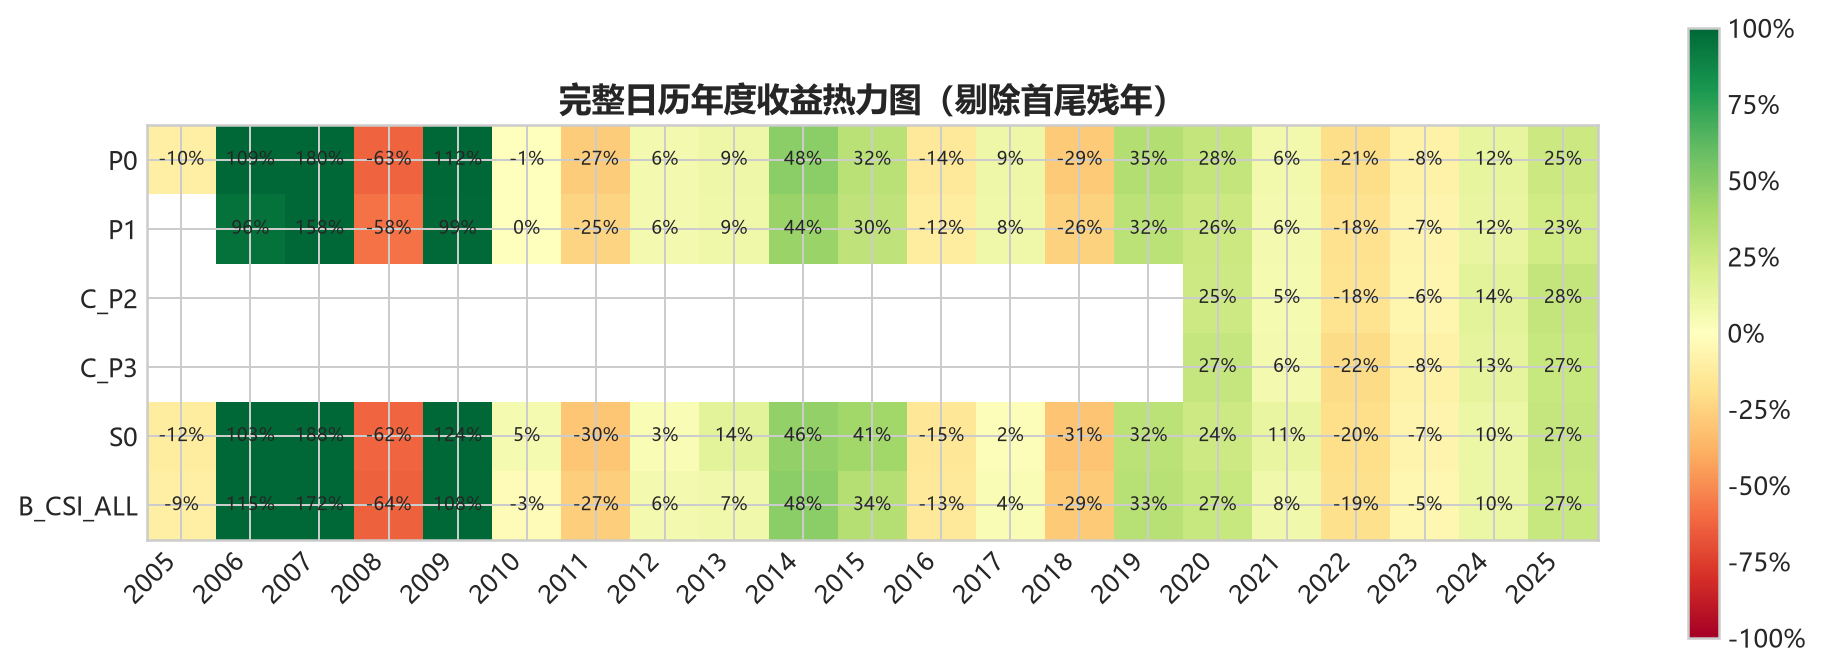
滚动结果都来自季度调仓净值;完整日历年度收益只剔除建仓或尚未结束的首尾残年。中证A500发布前仍属于规则回溯。
无论多久调一次,长期最大回撤几乎没动(71% 高的可怕)。股票数增加能够减轻个股风险,不会把一个接近100% A股权益的组合变成低风险资产。市场、流动性和估值周期仍然是主导因素,不要在高点集中减仓依旧是买入 A 股最重要的注意事项,一次买入,终身套牢。
P0使用中证A500,S0才使用中证500。中证500规模分层对照S0的长期季度CAGR是10.80%,年化波动26.63%,最大回撤-71.90%;中证A500核心P0分别是10.53%、25.37%和-71.31%。从S0的中证500改成P0的中证A500以后,样本里少了大约1.25个百分点波动,也少了约0.28个百分点CAGR,回撤轻微改善。但均不存在显著效应。单独持有中证A500全收益回溯序列的CAGR为10.28%、波动24.65%、最大回撤-70.65%。P0收益略高,波动和回撤也更高,依然是取舍。
交易成本的影响反而没有想象中大。P0季度调仓从0bp提高到20bp,CAGR从10.55%降到10.51%,因为本身换手不高。不过,理论层没有放入小账户最低佣金、买卖价差、整手约束和盘中冲击,真实执行未必同样温和。
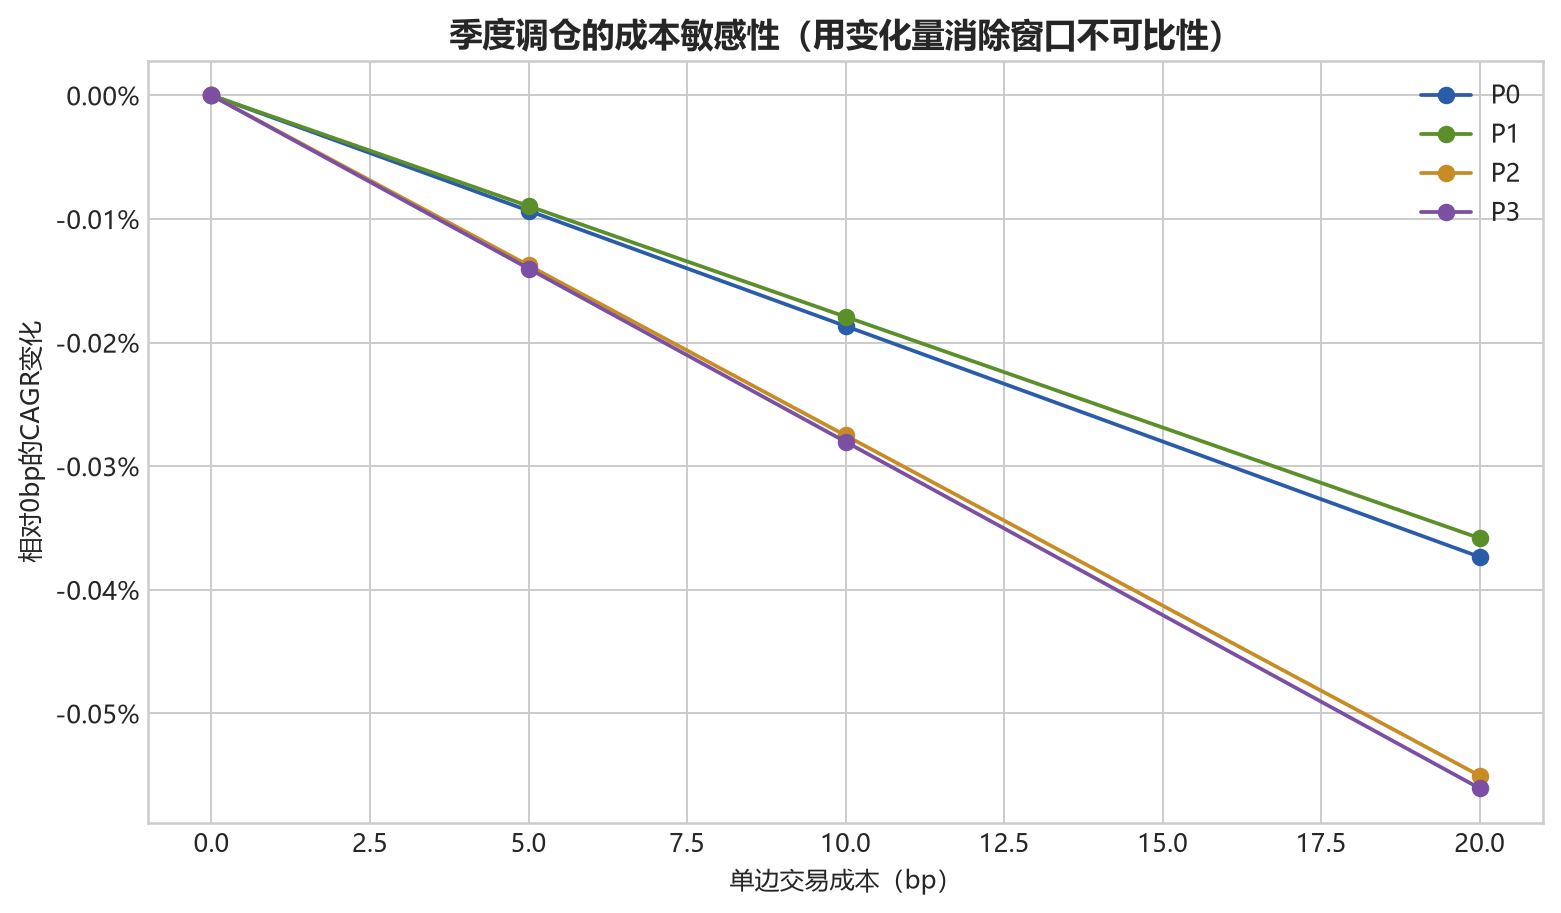
窄、主、宽三档阈值也没有整齐的单调规律。主阈值碰巧给出较好的样本结果,窄阈值多交易,宽阈值多漂移,彼此差别并不大。
再放三块背景板:红利、沪深300和中证2000
只看P0和S0,仍然很难知道这套核心放在更熟悉的风格与规模指数旁边是什么位置。我把P0与中证红利、沪深300和中证2000放在一起,从中证2000的基日2013年12月31日重新建仓,一直算到2026年8月28日。这里的P0仍是沪深300、中证A500和中证1000各三分之一,并按季度调仓;三条单指数只买入持有。四者都计入单边10bp的初始成本。
| 共同窗口背景板 | CAGR | 年化波动 | 最大回撤 | Calmar |
|---|---|---|---|---|
| P0,中证A500核心 | 7.66% | 21.95% | -53.56% | 0.143 |
| 中证红利全收益 | 12.21% | 20.13% | -45.66% | 0.267 |
| 沪深300全收益 | 7.99% | 21.02% | -46.06% | 0.173 |
| 中证2000全收益 | 10.26% | 27.69% | -67.35% | 0.152 |
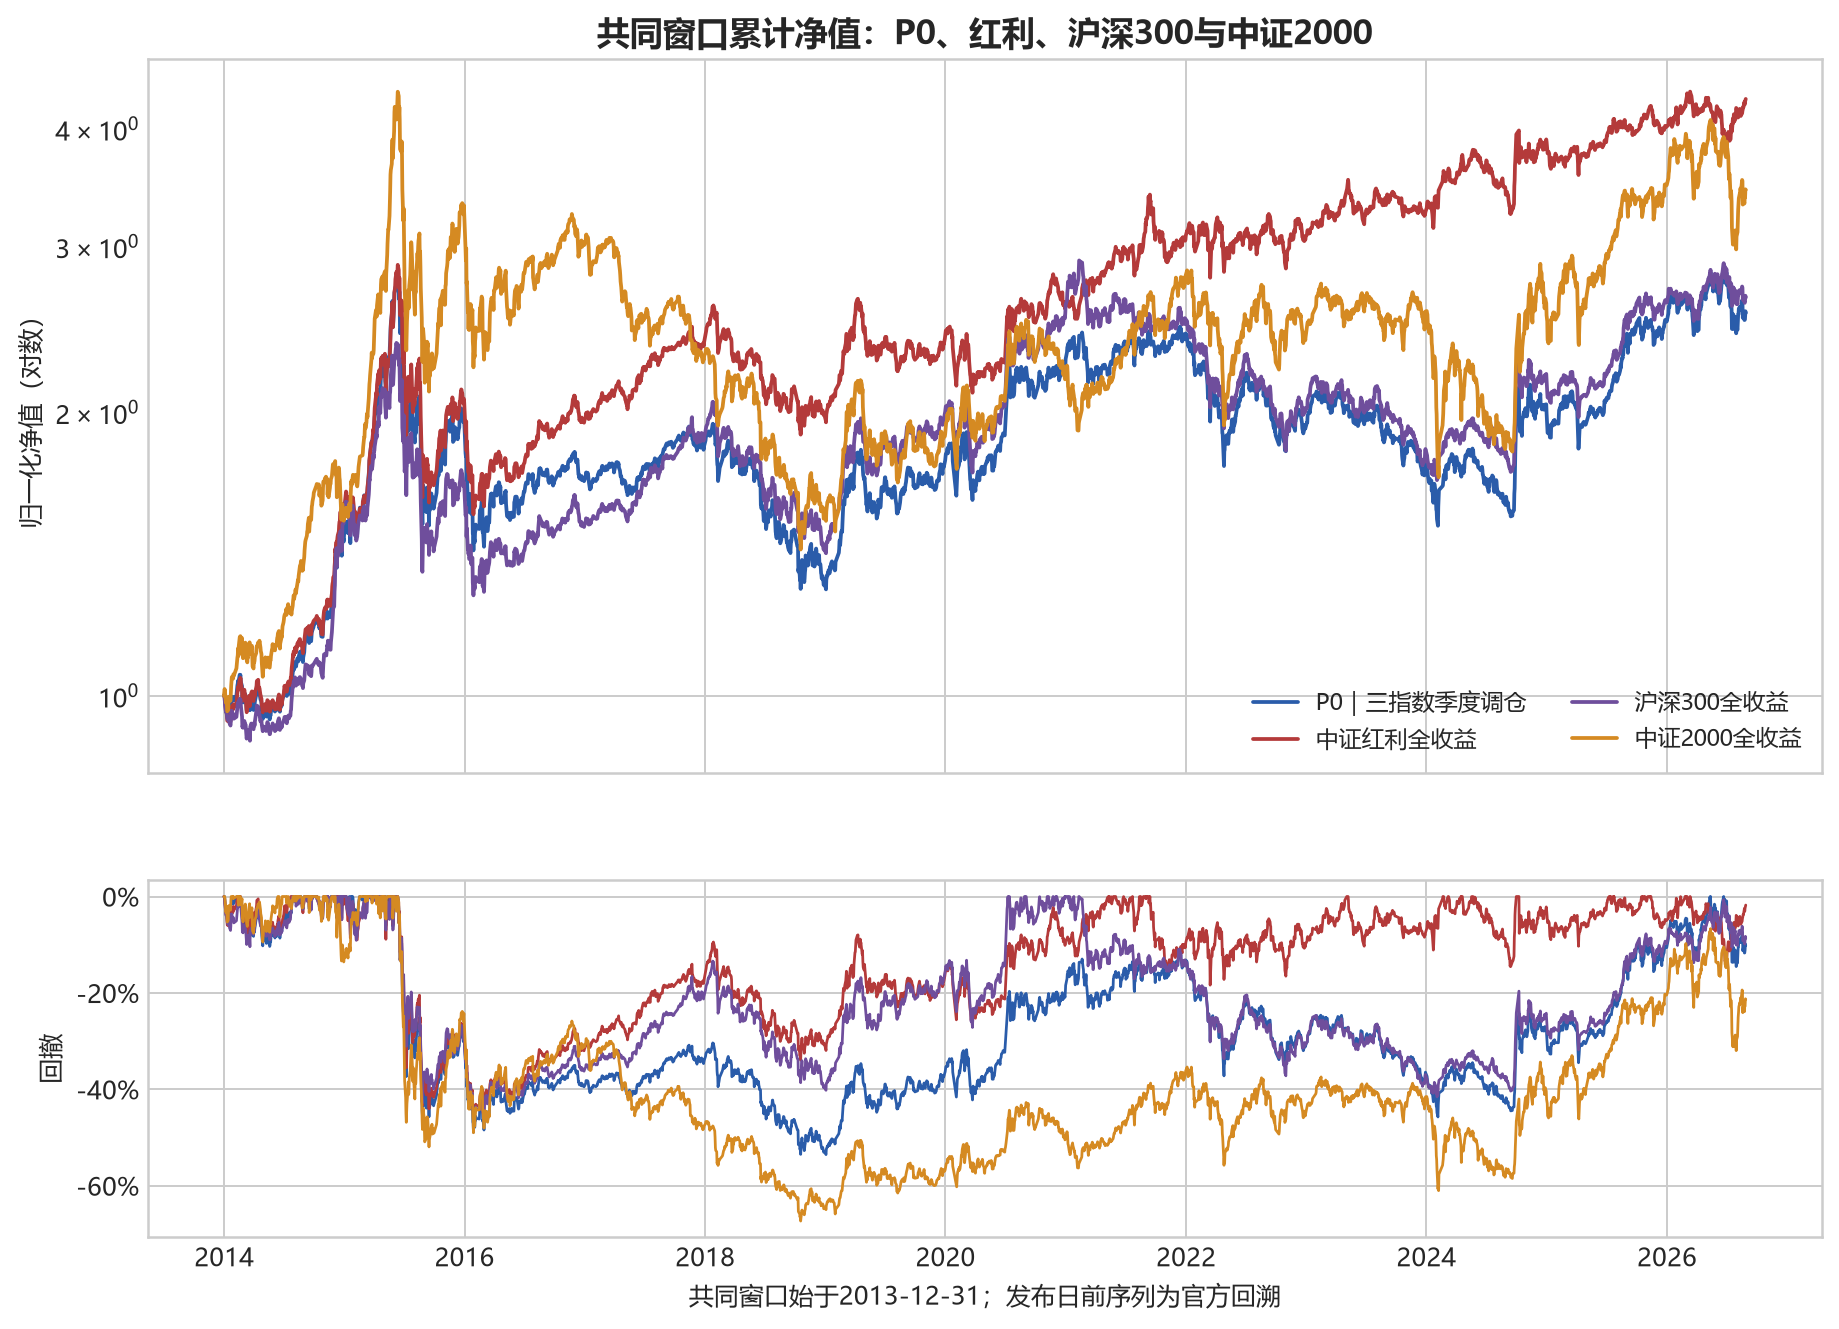
这段样本里,中证红利的收益最高,波动和回撤反而最低;P0没有跑赢沪深300,回撤也更深。中证2000的CAGR高于P0,却同时给出了最高波动和最深回撤。P0 组合没有带来任何相比于直接持有常见投资 ETF 的超额收益,也没有带来更小的回撤和风险,红利看起来是最优选择,但也不代表未来仍旧最优。
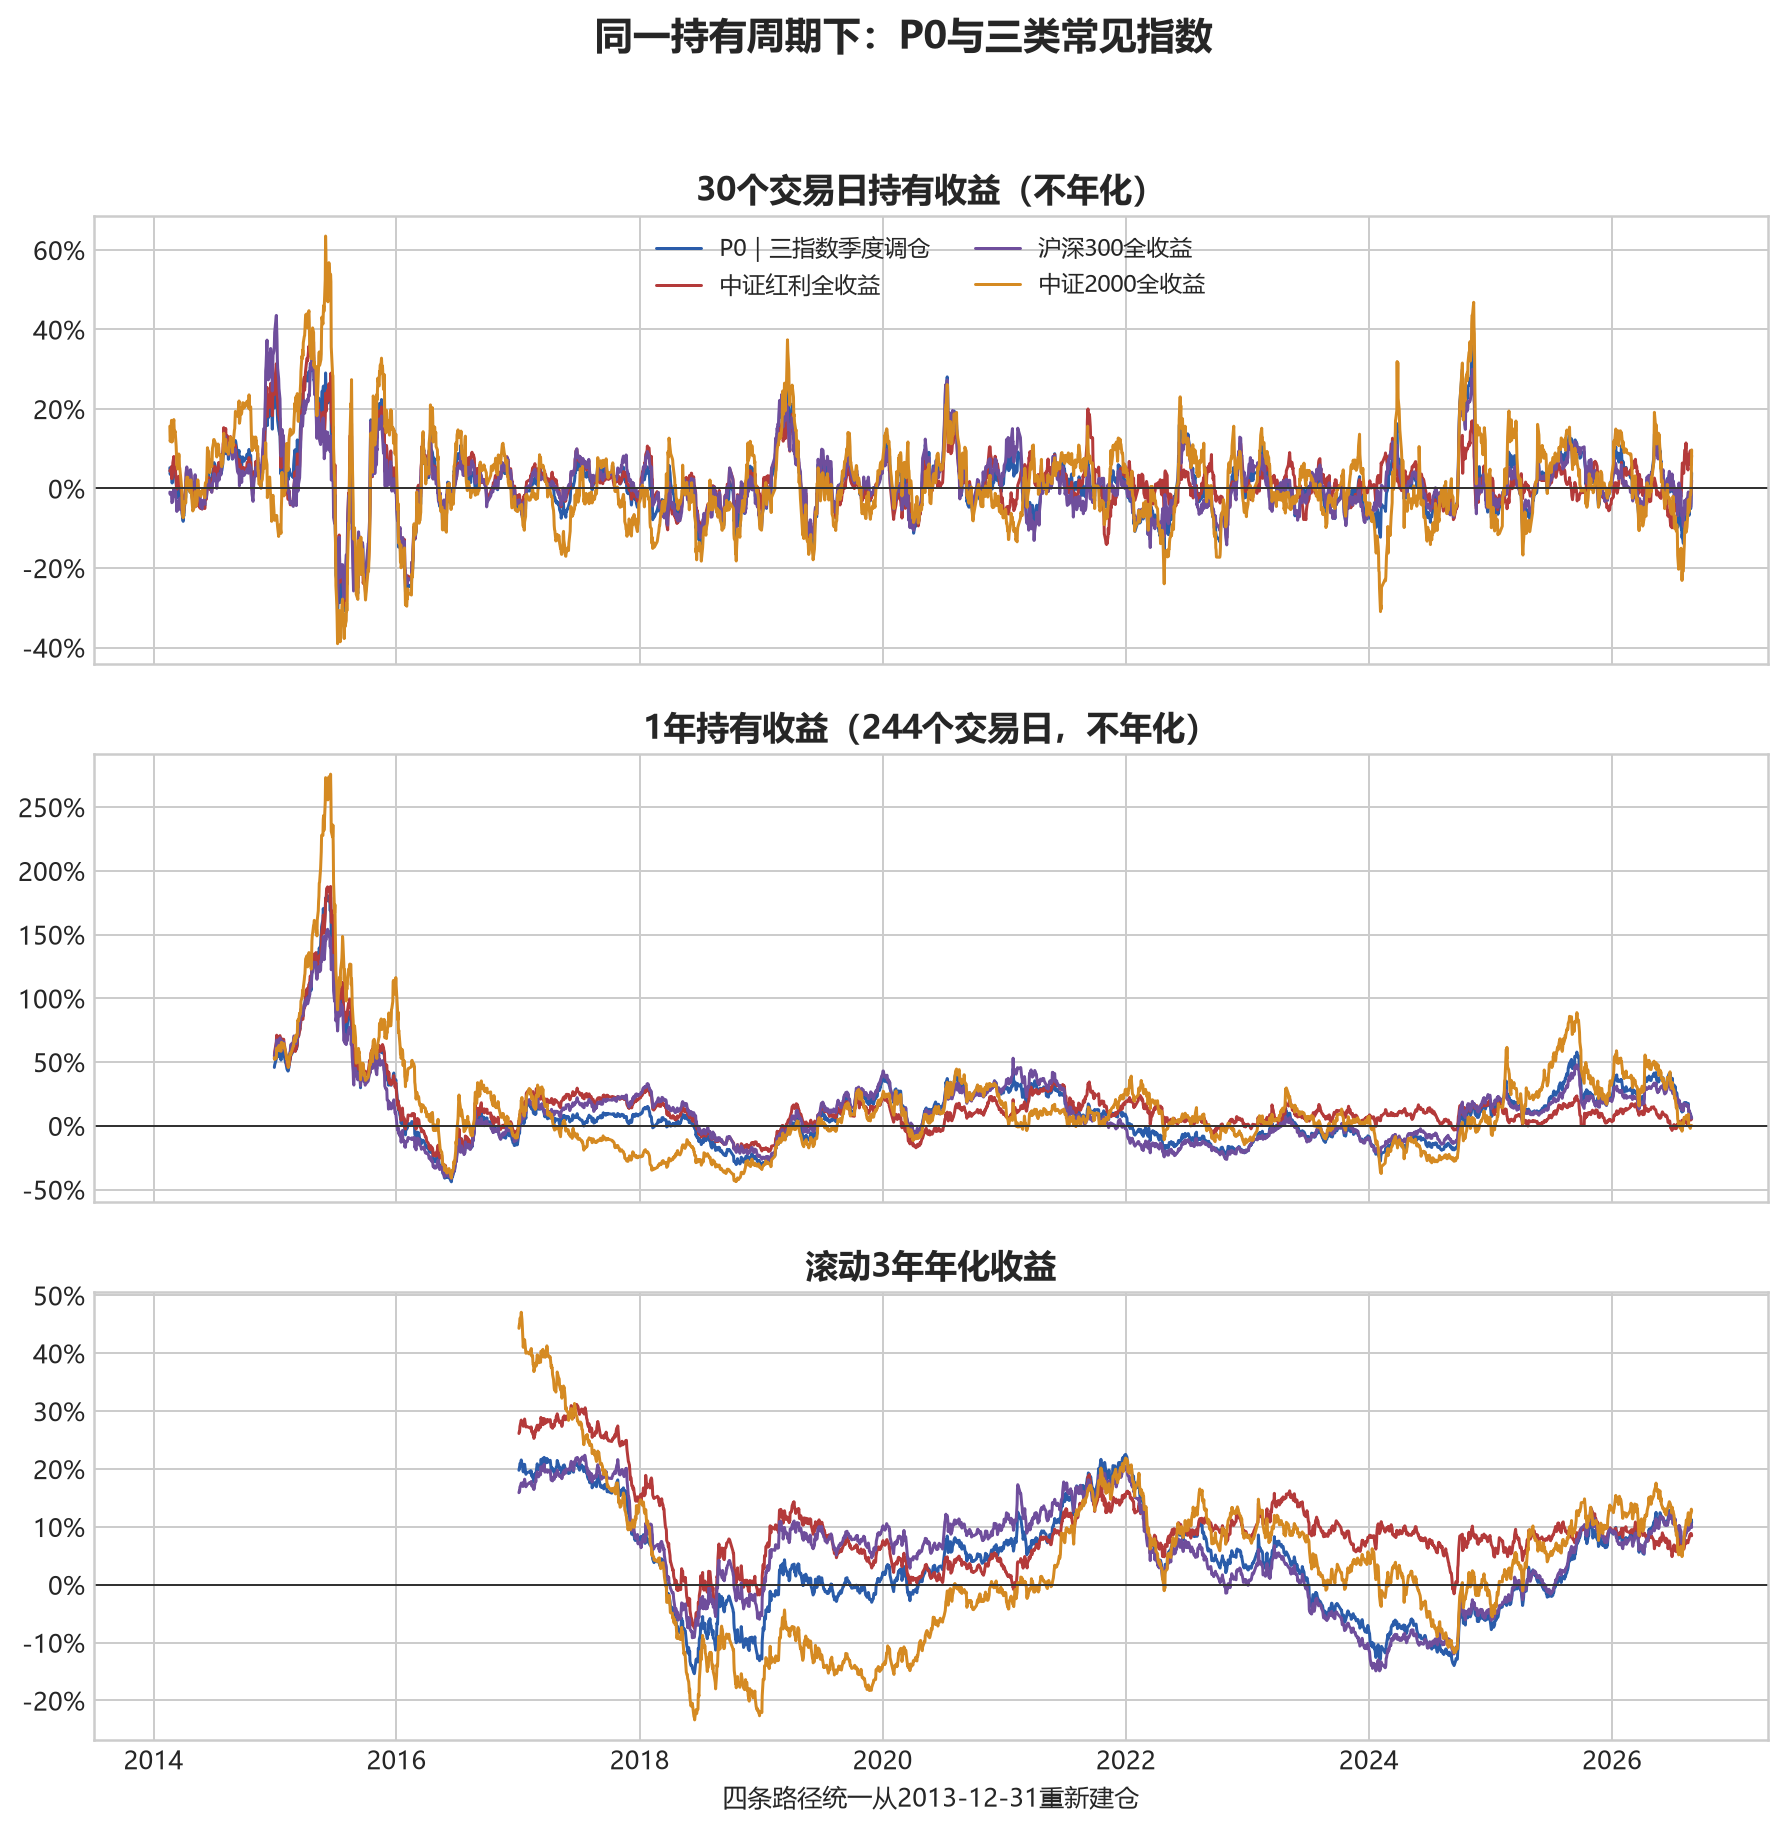
累计净值很容易看出终点差异,但它会被起点和终点牵着走。我又把前面的30个交易日、244个交易日和3年窗口搬到这四条共同窗口路径上。30日和244日报告实际持有收益,3年仍然报告年化收益。
| 共同窗口路径 | 30日:中位数/负收益窗口 | 244日:中位数/负收益窗口 | 3年年化:中位数/负收益窗口 |
|---|---|---|---|
| P0,中证A500核心 | 0.92%/44.16% | 6.77%/37.83% | 3.80%/34.83% |
| 中证红利全收益 | 1.38%/38.00% | 9.92%/16.93% | 8.61%/3.75% |
| 沪深300全收益 | 0.81%/44.72% | 10.81%/38.58% | 6.74%/26.81% |
| 中证2000全收益 | 0.33%/48.59% | 6.13%/35.79% | 3.66%/38.53% |
30个交易日下,四条路径都经常落进负收益区间,中证2000接近一半,红利也仍有38.00%。持有244个交易日以后,沪深300的中位数最高,但它的负收益窗口占比是38.58%;中证红利的中位数略低,负收益窗口却只有16.93%。到了3年,中证红利在这段样本里的中位年化收益是8.61%,负收益窗口占比降到3.75%。P0对应为3.80%和34.83%,中证2000为3.66%和38.53%。三指数混在一起并没有比这些常见指数带来更平滑的持有体验,至少这段共同窗口不支持这样的说法。
剩下10%,现金、黄金还是科创50
卫星资产只有放在同一个窗口里才好比较。我们选择2020年1月2日至2026年8月28日,统一季度调仓和单边10bp:
| 组合 | CAGR | 年化波动 | 最大回撤 | Calmar | 相对P0的变化 |
|---|---|---|---|---|---|
| P0,无卫星 | 5.30% | 20.00% | -38.55% | 0.137 | 基准 |
| P1,10%现金 | 5.12% | 17.98% | -34.93% | 0.146 | 收益-0.18个百分点,风险下降 |
| P2,10%黄金 | 6.73% | 18.30% | -33.34% | 0.202 | 样本内收益与风险同时改善 |
| P3,10%科创50 | 5.88% | 20.81% | -40.06% | 0.147 | 收益上升,风险也上升 |
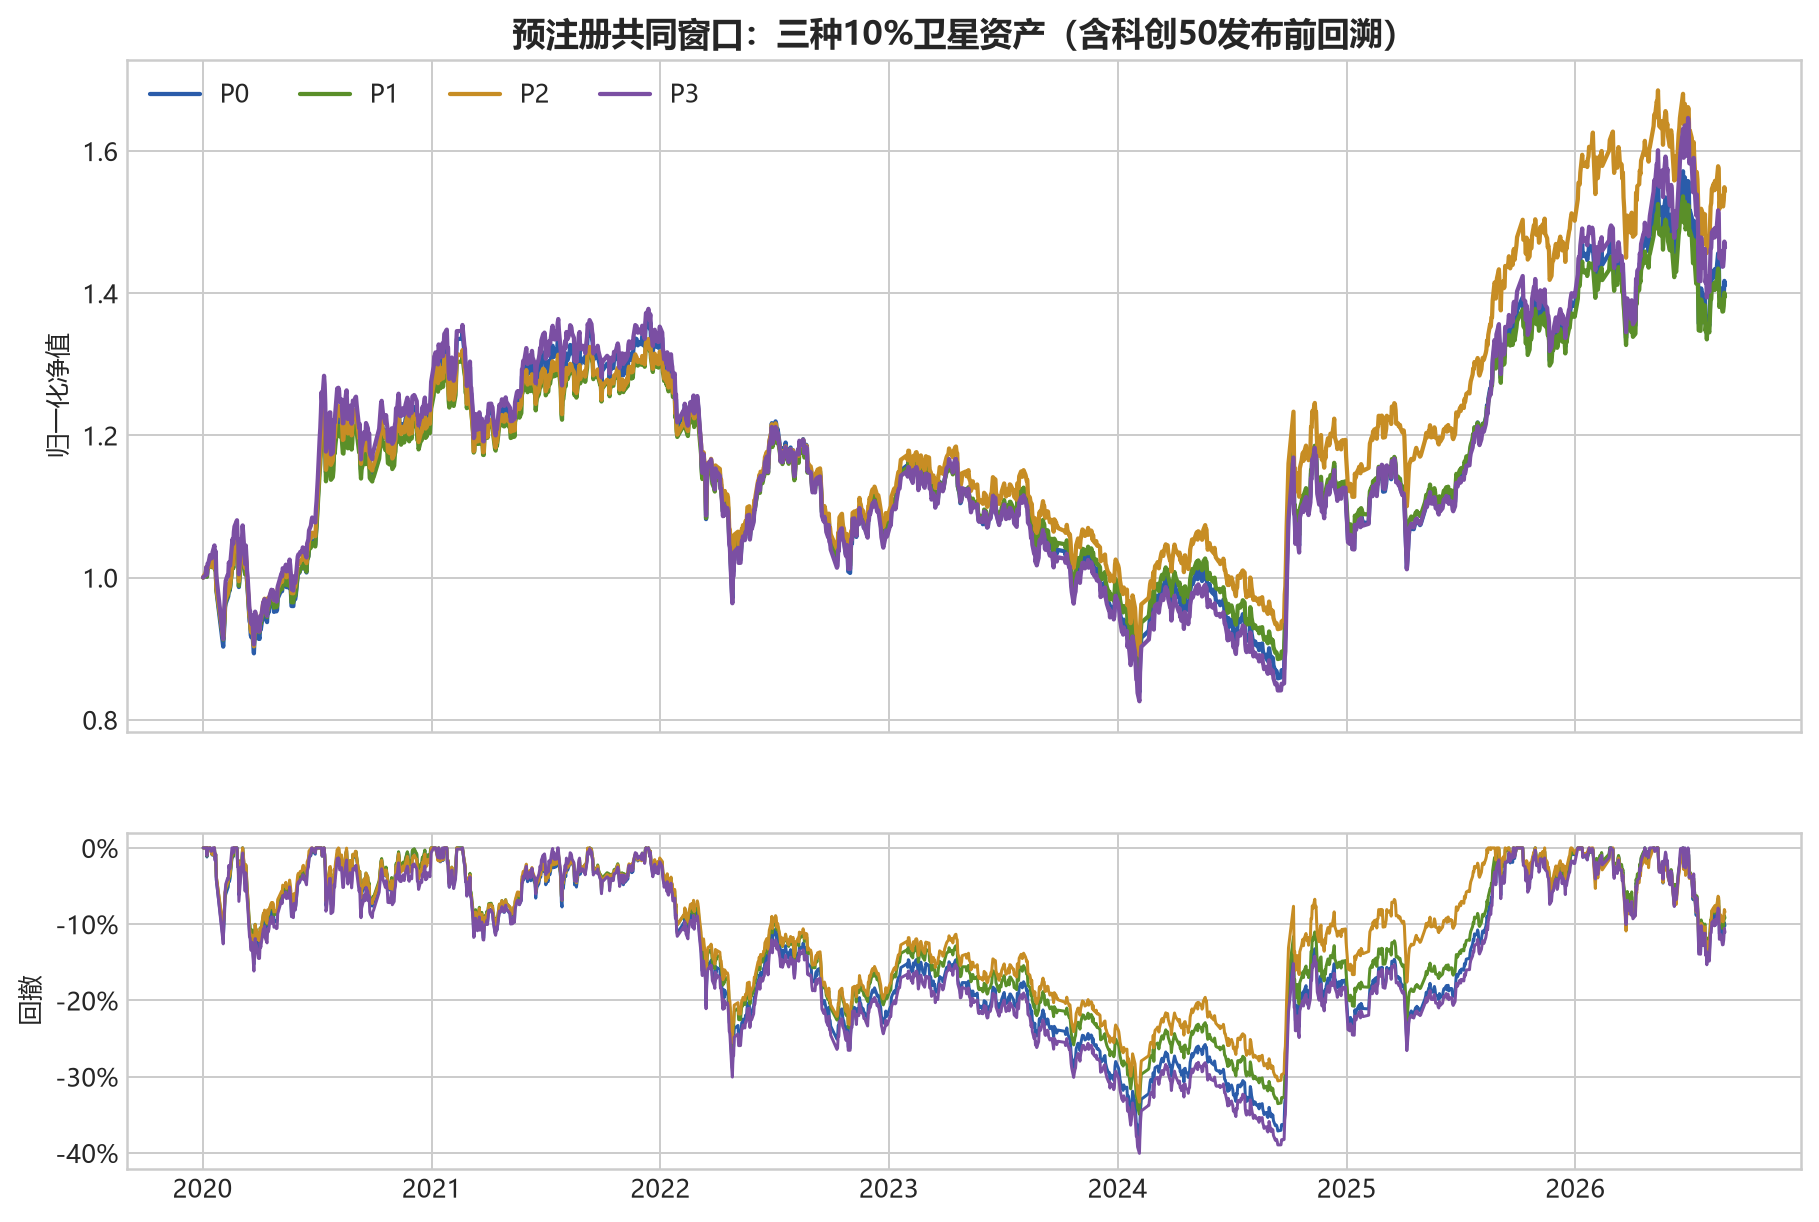
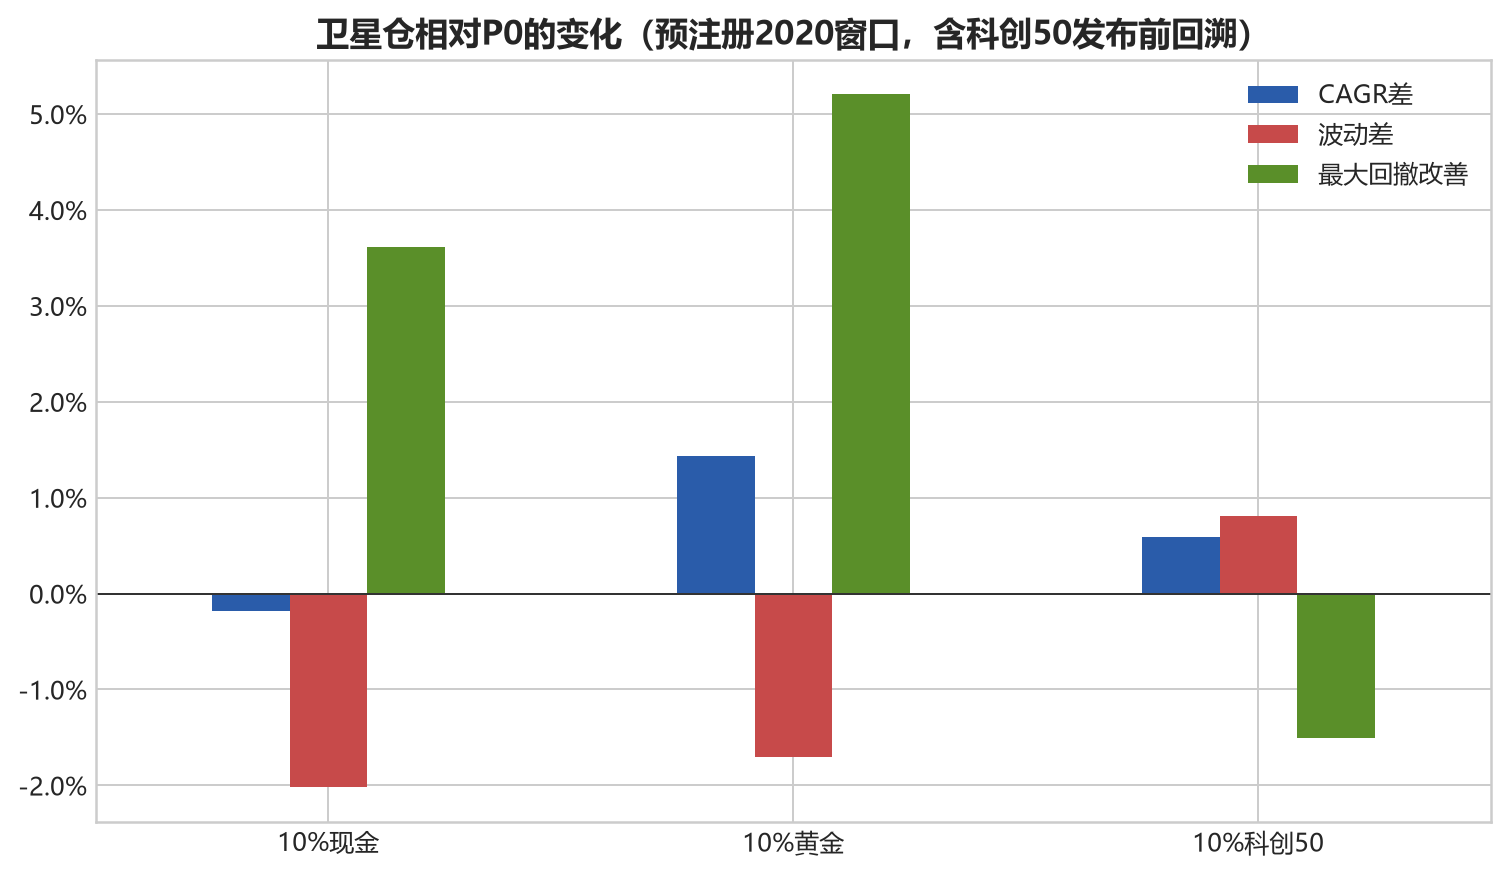
现金少了0.18个百分点样本CAGR,换来2.02个百分点降波动和3.62个百分点回撤改善。20日区块抽样中,Calmar与最大回撤改善区间为正,CAGR和Sharpe区间跨零。它做的就是减少权益暴露:防守效果看得见,收益增强看不出来。
黄金在这段时间最好看。相对P0,CAGR多1.43个百分点,波动少1.71个百分点,最大回撤改善5.21个百分点。Sharpe、Calmar和回撤的抽样区间为正,CAGR差的95%区间仍然从-0.39到2.96个百分点。比较合适的说法是,黄金在这一阶段发挥了分散作用;而且,一个更简单的基准已经提醒我们不要把功劳算错。90%中证全指+10%黄金的CAGR为7.23%、最大回撤-31.99%,略好于P2的6.73%和-33.34%,两者差异没有统计支持。看到的帮助主要来自黄金本身,不是生成了独立Alpha。
科创50是另一种东西。它增加0.59个百分点CAGR,也增加0.81个百分点波动,并让最大回撤多1.51个百分点。所有Bootstrap区间都跨零。把它放进组合可以表达对成长与科技的偏好。
动态现金没有成为风险控制
动态规则以无成本、季度等权的三指数核心为参考。回撤第一次越过10%、20%、30%时,现金从10%依次降到7%、4%、0%;只有参考净值回到距离前高不足5%,才一次补回10%。一个回撤周期里,现金只会逐级投入,不会因为中途反弹就提前补仓。
听起来像风险控制,实际交易含义是越跌越买。如果投入现金以后市场继续跌,组合会在风险最高的时候靠近满仓;等到净值接近前高再恢复现金,又要卖掉一部分权益。它或许能增加反弹参与度,和减少回撤却不是一回事。
| 规则 | CAGR | 波动 | 日度95% ES | 最大回撤 | Calmar | 年化换手 |
|---|---|---|---|---|---|---|
| 静态10%现金 | 11.17% | 22.92% | -3.76% | -66.81% | 0.167 | 15.77% |
| 动态10/20/30 | 11.02% | 25.02% | -4.10% | -70.54% | 0.156 | 21.66% |
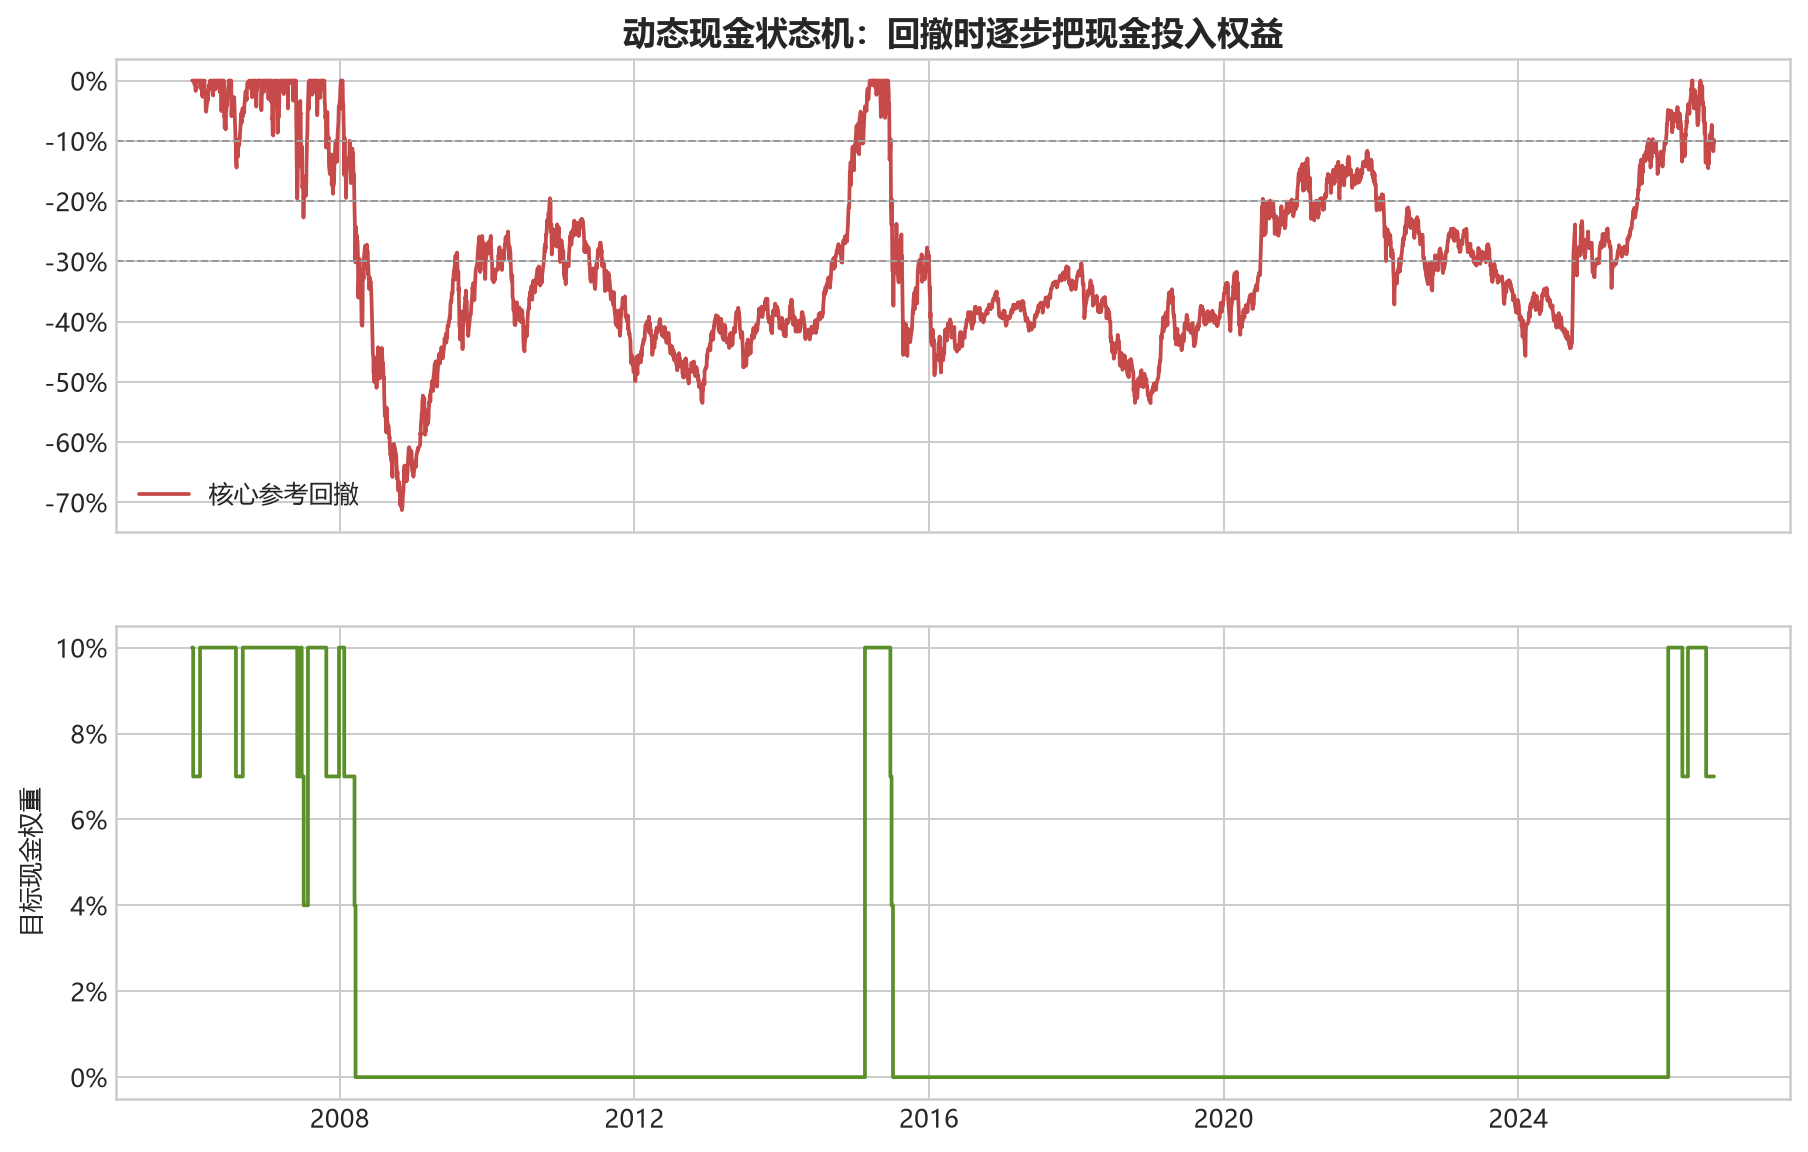
现金在单个回撤周期内只减不增,恢复到距离前高5%以内才重置。
主动态规则没有通过预先定下的成功条件。最大回撤和ES变差,Calmar下降,CAGR还少约0.15个百分点。20日区块抽样显示,动态方案相对静态现金的最大回撤差异95%区间为-6.68到-1.74个百分点,Calmar区间也在零以下。把触发提前到8/16/24%或推迟到12/24/36%,结论方向还是一样。
这套买跌方案看起来没有带来任何收益。
最后,我会怎样理解这套组合
如果只是想建立一个容易维护的A股核心,我会先用季度调仓。阈值调仓也完全合理,甚至在样本里少交易而略高收益,只是两者差异没有被统计确认。实际选择最终还是回到账户费率、愿意多久看一次,以及能忍受多大权重漂移。
如果更关心回撤,黄金在2020年以来提供了更好的分散,可它同样有价格周期。
科创50表达的是另一种风险偏好。它让组合更偏科技、成长和高波动,可能增加上涨弹性,也可能加深回撤。成分不一样,不等于风险更分散。
回到最初的问题,“沪深300+中证A500+中证1000”首先仍然是一套接近全权益的A股组合。中证A500和沪深300高度重叠,中证1000增加了覆盖,却没有带来跨资产风险源。背景板里的中证2000进一步说明,小盘股数量继续增加,也可能同时带来更高波动和更深回撤。真正让回撤结构发生变化的是现金与黄金,而不是再放进一个名字不同的股票指数。
季度容易坚持,阈值减少无效交易;现金防守,黄金在当前样本中拥有自己的 Alpha,科创进攻;动态现金这次没有成功。我们好像没有找到一套拥有超额收益的策略,也不能控制波动和风险。
数据与参考
- 中证A500指数资料
- 沪深300指数资料
- 中证500指数资料
- 中证1000指数资料
- 中证红利指数资料
- 中证2000指数资料
- 上海黄金交易所每日行情
- AKShare公募基金数据文档
- Bailey & López de Prado, The Deflated Sharpe Ratio
- Vanguard, The rebalancing edge
- 标题: 30/30/30+10:沪深300、中证A500和中证1000真的更分散吗?
- 作者: Hyacehila
- 创建于 : 2026-08-28 14:00:00
- 链接: https://hyacehila.github.io//blog/2026/08/28/a-share-300-a500-1000-rebalancing/
- 版权声明: 本文章采用 CC BY-NC-SA 4.0 进行许可。